ラーメン原価率の目安は、一般的に売上高の30〜35%程度とされています。例えば、税抜1,000円のラーメンなら、麺・スープ・チャーシュー・トッピングなどの食材費は300〜350円が一つの目安です。ただし、これは業界で使われる経営上の参考値であり、全国のラーメン店を対象にした2026年最新の公式平均値ではありません。
2026年10月現在、ラーメン業界では市場規模が拡大する一方、原材料費、人件費、光熱費の上昇によって利益確保が難しくなっています。帝国データバンクの調査では、2025年度のラーメン店市場は約8,855億円と過去最高を見込む一方、判明分の純損益合計は171億円となり、前年度の356億円からほぼ半減しました。売上が伸びても利益が残らないという経営課題が浮き彫りになっています。
【2026年最新】ラーメン店の原価率は30〜35%が目安!実際の経営状況は?
ラーメン店の原価率を考える際、最初に押さえたいのが30〜35%という数字です。飲食店経営の参考資料では、ラーメン店の食材費率をこの範囲に設定する例が見られます。
ただし、原価率には業態や店舗規模による違いがあります。豚骨スープを長時間炊き込む専門店と、比較的シンプルな醤油ラーメンを提供する店舗では、材料費も仕込みにかかる費用も同じではありません。自家製麺か仕入れ麺か、チャーシューをどの程度使用するかによっても変わります。
30〜35%は公式平均ではなく経営上の参考値株式会社CCイノベーションが2023年に公表した外食産業の業界レポートでは、ラーメン店の食材費率を30〜35%、人件費率を25〜30%とする参考値が示されています。両者を合計したFL比率は55〜65%です。
一方、日本政策金融公庫の「新たに飲食業を始めるみなさまへ 創業の手引+」では、日本政策金融公庫総合研究所の「小企業の経営指標調査2019」を基に、中華料理店の原価率を33%、人件費率を36%と紹介しています。ただし、こちらはラーメン専門店だけを抽出した数値ではありません。
つまり、30〜35%は実務上の参考水準として利用できますが、すべてのラーメン店に当てはまる絶対的な基準ではありません。2026年時点でも、全国のラーメン専門店に限定した統一的な最新原価率の公式平均値とは区別する必要があります。
2026年のラーメン業界は売上拡大と利益縮小が同時進行2026年7月1日、帝国データバンクが発表した「全国『ラーメン店』市場動向調査(2025年度)」によると、2025年度のラーメン店市場は事業者売上高ベースで約8,855億円に達する見込みです。2015年度の5,418億円から63.4%増加し、集計可能な2010年度以降で過去最高となりました。
ところが、同調査で判明した2025年度の純損益合計は171億円。前年度の356億円からほぼ半減しています。市場が大きくなっているにもかかわらず、コスト上昇が利益を圧迫している構図です。
加えて、2026年10月1日発表の帝国データバンクの調査では、2026年1〜9月のラーメン店倒産は56件でした。前年の年間件数60件に迫る数字です。なお、これは負債1,000万円以上で法的整理となった倒産の集計であり、個人店の自主的な閉店などは含みません。
こうした数字からも、ラーメン店の経営では原価率だけでなく、店舗全体の費用構造を把握する必要があることが分かります。
【計算方法】ラーメン原価率の求め方と食材費率・売上原価率の違い
ラーメン原価率の計算式は、基本的にはシンプルです。
原価率(%)=売上原価÷売上高×100
例えば、1杯1,000円のラーメンを販売し、その一杯に使う食材費が330円なら、原価率は33%です。
ただし、実際の店舗経営では、メニューのレシピから計算する原価率と、月次決算で把握する原価率を区別しなければなりません。
一杯単位の原価率を計算する方法メニューごとの原価率を求める場合は、使用する材料を一つずつ計算します。
一杯の食材原価=麺の費用+スープの費用+タレの費用+チャーシューの費用+トッピングの費用
この合計額を税抜販売価格で割り、100を掛ければメニュー単位の原価率が算出できます。
例えば、税抜950円で販売するラーメンの食材原価が300円なら、計算は次のとおりです。
300円÷950円×100=約31.6%
このように、メニュー単位で計算すれば、どの材料が原価率を押し上げているのかを把握できます。
食材費率と売上原価率は同じようで意味が異なる飲食店の経営では「食材費率」と「売上原価率」という言葉が使われますが、必ずしも同じ計算範囲を指すわけではありません。
食材費率は、ラーメン一杯のレシピに使う材料費や、一定期間に実際に消費した食材費の割合を管理する際に使用されます。一方、会計上の売上原価率は、売上に対応する売上原価を売上高で割った数値です。
月次の売上原価は、基本的に次の式で算出します。
売上原価=期首棚卸高+当期仕入高-期末棚卸高
例えば、月初の食材在庫が10万円、当月の仕入れが80万円、月末の在庫が15万円なら、当月の売上原価は75万円です。
月間売上が250万円なら、売上原価率は30%になります。
仕入れた食材がすべて当月中に消費されるとは限らないため、仕入金額をそのまま売上原価として扱うと、月によって原価率が大きく変動する場合があります。正確な経営管理には棚卸しが欠かせません。
また、税抜売上と税込売上を混在させないことも大切です。食材費と売上高は、同じ税務上の基準にそろえて比較する必要があります。
【一杯の原価を公開】麺・スープ・チャーシュー・トッピングの費用内訳
ラーメン一杯の原価を把握するには、材料ごとの使用量と仕込み後の歩留まりを確認する必要があります。
特にスープは、仕込みに使用した材料の購入額を、そのまま一杯分の原価にできません。大量に仕込んだスープのうち、実際に何杯分を提供できたのかによって、一杯当たりの費用が決まります。
ラーメン一杯の材料費を具体的に試算2026年9月17日更新のKitchenCostによる原価計算例では、一般的な市場平均ではなく、計算方法を説明するための仮定値として、次のような内訳が示されています。
| 材料・項目 | 1杯当たりの費用 | 計算・原価が変わる要因 |
|---|---|---|
| スープ | 90円 | 材料費6,000円で20L仕込み、300ml使用する想定 |
| タレ | 30円 | 1,000ml・1,000円のタレを30ml使用 |
| 麺 | 60円 | 仕入れ麺1玉の購入費用 |
| チャーシュー | 60円 | 調理後の歩留まりを考慮した30g分 |
| メンマ・ネギなど | 20円 | 一杯に使用するトッピングの合計 |
| 合計 | 260円 | 食材費のみの試算 |
このモデルで税抜950円のラーメンを販売した場合、原価率は約27.4%になります。
260円÷950円×100=約27.4%
これはあくまで特定の仮定に基づいた計算例です。実際の店舗では、仕入れ価格、使用量、スープの種類、チャーシューの厚さ、仕込みロスなどによって結果が異なります。
スープの原価は材料費だけでは決まらないスープはラーメンの味を決定づける中心的な要素である一方、原価と仕込み費用が膨らみやすい部分です。
豚骨ラーメンなら豚骨や背脂、鶏白湯なら鶏ガラや鶏肉、魚介系なら煮干しや節類などが主な材料になります。加えて、香味野菜、昆布、乾物、調味料なども必要です。
仕込みでは長時間の加熱によってガス代や電気代が発生します。大量に仕込んでも、営業時間中に使い切れず廃棄すれば、一杯当たりの実質的な負担は増えます。
例えば、材料費6,000円のスープを20L仕込み、300mlずつ使えば理論上は約66杯分です。しかし、実際に提供できた杯数が60杯なら、材料費だけで考えても一杯当たり100円になります。
仕込み後の完成量、提供量、廃棄量まで把握することが、正確なスープ原価の計算につながります。
チャーシューは歩留まりが原価を左右するチャーシューは、使用する豚肉の部位や仕込み方法によって原価が変わります。
豚バラ肉や肩ロースを使用する場合、購入時の重量と調理後に提供できる重量は一致しません。脂や水分が抜けることで重量が減るため、仕入れ価格だけで判断すると実際の原価を低く見積もる可能性があります。
例えば、肉を1kg購入しても、煮込み後に提供できる重量が700gなら、実際の使用可能重量は購入時の70%です。チャーシューの原価は、調理前ではなく調理後の重量を基準に計算するのが合理的です。
麺・トッピングも積み重なると大きな負担麺は仕入れ麺か自家製麺かによって費用構造が変わります。自家製麺では小麦粉などの材料費を抑えられる可能性がありますが、製麺機の設備費、製麺作業の人件費、保管費用なども考慮しなければなりません。
また、味玉、海苔、メンマ、ネギ、ワンタンなどのトッピングは、一つずつ見ると小さな費用でも、複数を組み合わせると原価を押し上げます。
特に無料トッピングや大盛りサービスは、顧客満足度を高める一方で、提供量が安定しなければ利益を圧迫します。レシピと盛り付け量を標準化することが大切です。
【なぜ高い?】ラーメン店の原価率が高くなる5つの構造的理由
ラーメン店の原価率が高くなりやすい理由は、単に食材を多く使うからではありません。専門性の高いスープの仕込み、肉類の価格変動、廃棄ロス、販売価格の制約など、複数の要素が重なっています。
1. スープの仕込みに大量の材料と時間が必要ラーメン専門店では、スープの品質が店舗の評価やリピーター獲得に直結します。
濃厚な豚骨スープや鶏白湯スープでは、骨や肉を大量に使う場合があります。長時間の炊き出しには光熱費もかかり、仕込みを担当するスタッフの労働時間も必要です。
スープの仕込み量が多すぎれば廃棄が発生し、少なすぎれば営業時間中に品切れとなる可能性があります。需要予測の難しさも原価管理を複雑にする要因です。
2. 豚肉・背脂・小麦など幅広い原材料が値上がり帝国データバンクの2026年1月発表の調査では、豚骨ベースのラーメン原価指数について、2020年平均を100とした場合、2025年平均は141となりました。
つまり、同調査の試算では、ラーメンに使用する原材料のトータルコストは2020年平均と比較して41%上昇したことになります。
値上がりの対象は豚肉や背脂だけではありません。小麦、野菜、油脂類、海苔、メンマなど、スープからトッピングに至るまで幅広い食材に及んでいます。
2026年7月の帝国データバンクの市場調査でも、2022年度以降に本格化した仕入価格の高騰に加え、スープの炊き出しに必要な光熱費や人件費の上昇が指摘されています。
3. ラーメンは価格転嫁が難しい商品ラーメン店が抱える特徴的な問題が、いわゆる「1,000円の壁」です。
食材や光熱費が値上がりしても、販売価格を同じ割合で引き上げられるとは限りません。日常的に利用する飲食店というイメージが強く、値上げによって固定客が離れる可能性があるためです。
帝国データバンクの2026年10月の調査でも、消費者の価格感応度が高く、原価上昇を十分に販売価格へ転嫁できない店舗があると分析されています。
価格を据え置けば利益が減り、値上げすれば客数が減る可能性がある。この二つのリスクを同時に抱えることが、ラーメン店経営の難しさです。
4. 食材の廃棄と仕込みロスが発生するラーメン店では、営業終了後に残ったスープや仕込み済みの食材を廃棄するケースがあります。
売れ行きを予測して仕込み量を決めても、天候、曜日、周辺イベントなどによって客数は変動します。予測より客数が少なければ、食材費の一部が売上につながらないまま損失になります。
チャーシューの切り出しロス、野菜の下処理、麺の茹で過ぎ、盛り付けミスなども積み重なれば無視できません。
レシピ上の理論原価率と、月末棚卸しから求めた実際原価率の差を確認すると、こうしたロスの発生状況を把握しやすくなります。
5. 店舗ごとに家賃や人件費の負担が違う駅前や繁華街の店舗は集客力がある一方、家賃が高くなる傾向があります。郊外型店舗では駐車場や広い客席を確保する必要があり、設備費や維持費がかかる場合があります。
加えて、営業時間が長い店舗や、接客・調理工程が多い店舗では人件費も膨らみやすくなります。
同じ原価率30%のラーメン店でも、家賃や人件費の違いによって最終的な利益は大きく変わります。原価率だけを見て経営状態を判断できない理由はここにあります。
【利益率の実態】ラーメン店のFLコスト・人件費率・経費のバランス
ラーメン店の経営を理解するには、食材費だけでなく人件費とその他の経費を含めて考える必要があります。その際に活用されるのがFLコストとFL比率です。
FLコストとは?食材費と人件費を合計した経営指標FLは、Food(食材費)とLabor(人件費)の頭文字です。
FLコスト=食材費+人件費
FL比率(%)=(食材費+人件費)÷売上高×100
例えば、月商500万円の店舗で、食材費が150万円、人件費が130万円なら、FLコストは280万円です。
FL比率は280万円÷500万円×100=56%となります。
一般的な飲食店ではFL比率60%以下が一つの目安とされます。金融庁の委託事業として日本生産性本部が作成した2023年の「業種別支援の着眼点」でも、FL比率60%を適正値の一つとして示しています。
ただし、これは飲食業全般における経営改善の目安であり、ラーメン店すべてに適用される義務的な基準ではありません。
ラーメン店の人件費率は25〜30%が参考水準ラーメン店の人件費率は、業界レポートなどで25〜30%程度が参考値として紹介されています。
人件費には、正社員やアルバイトの給与、賞与、各種手当、会社負担の社会保険料などが関係します。店舗オーナー自身が調理や接客を担当している場合も、その労働を実質的に無償とみなしてしまうと、本来必要な人件費を過小評価することになります。
個人経営の店舗では、店主の長時間労働によって見かけ上の人件費率が低くなっているケースも考えられます。事業として継続できるかを判断するには、店主自身の労働にも適切な人件費を設定して考える必要があります。
FLRコストには家賃も含まれるFLコストにRent(家賃)を加えたものがFLRコストです。
FLRコスト=食材費+人件費+家賃
加えて、店舗経営では水道光熱費、消耗品費、広告宣伝費、通信費、決済手数料、設備の減価償却費、借入金の利息なども発生します。
特にラーメン店は、スープの炊き出しや湯沸かし、麺の茹で工程などで熱源を使用するため、光熱費の影響を受けやすい業態です。光熱費はFL比率には含まれませんが、最終利益を左右する重要な費用です。
ラーメン店の利益率は原価率だけでは決まらない日本生産性本部が作成した金融庁委託事業の資料では、中小飲食業の経営モデルの一例として、売上高に対するFLコスト60%、その他経費30%、営業利益10%という構成を示しています。
これは理想的な経営モデルの一つであり、実際のラーメン店の平均的な利益率を示す統計ではありません。
現実には、家賃の高い都市部の店舗や、従業員を多く配置する店舗では利益が圧迫されることがあります。反対に、効率的なオペレーションを確立し、適切な価格設定ができている店舗では、比較的安定した利益を確保できる可能性があります。
また、帝国データバンクの2026年7月の調査では、2025年度に増益となったラーメン店は38.5%、減益となった店舗は34.8%でした。市場全体が拡大していても、各店舗の収益状況には差が生じています。
【経営改善】ラーメン店の原価率を下げる7つの方法と損益分岐点
ラーメン店が利益を確保するためには、単純に材料の品質を落とすのではなく、食材の使い方、仕込み量、販売価格、作業工程を見直すことが大切です。
1. 仕入れ先を見直して調達コストを最適化するまず検討したいのが、仕入れ先と取引条件の見直しです。
同じ豚肉や小麦粉でも、仕入れ先や購入数量によって価格が異なる場合があります。複数の業者から見積もりを取り、品質、納品頻度、最低注文量、配送費、支払条件を含めて比較すると、調達コストの改善につながります。
ただし、安さだけを優先して仕入れ先を変更すると、味や品質が変わり、顧客満足度を損なう可能性があります。食材の規格と品質を維持できることが前提です。
2. スープの仕込み量と廃棄量を管理するスープは原価と光熱費の両面から管理したい項目です。
曜日別・時間帯別の販売数を記録し、適切な仕込み量を設定します。仕込み後に残ったスープの量も記録すれば、実際に何杯分を提供できたかが分かります。
複数店舗を運営する場合は、セントラルキッチンでスープや半完成品をまとめて製造する方法もあります。仕込み作業を集約することで、店舗ごとの作業負担や品質のばらつきを抑えられる可能性があります。
3. レシピと盛り付け量を標準化する同じメニューでも、スタッフによってチャーシューの量やスープの注入量が違えば、原価率に差が生まれます。
麺の重量、スープの使用量、チャーシューの枚数、トッピングの量などをレシピとして明文化し、計量器や専用器具を使用して統一すると、過剰な使用を防げます。
盛り付けの標準化は、原価管理だけでなく、どのスタッフが調理しても同じ品質の商品を提供するためにも役立ちます。
4. メニュー構成を見直して利益を確保するすべてのメニューで同じ原価率を目指す必要はありません。
例えば、看板メニューの原価率をやや高めに設定して集客し、利益を確保しやすいサイドメニューや追加トッピングを組み合わせる方法があります。
金融庁の委託事業による飲食業の経営支援資料でも、ラーメンと餃子のセットのように、原価率の異なる商品を組み合わせて粗利益を確保する考え方が紹介されています。
重要なのは、単品の原価率だけでなく、顧客一人当たりの購入金額と注文商品の組み合わせを確認することです。
5. 人員配置とオペレーションを改善する人件費の削減を考える際は、単純な人員削減よりも、作業効率の改善が重要です。
ピーク時間と閑散時間のスタッフ配置を調整し、調理・配膳・洗い場の作業が重複しないようにします。
券売機やキャッシュレス決済、タブレット注文などの導入も選択肢です。注文や会計にかかる作業を減らすことで、限られた人数でも店舗を運営しやすくなります。
帝国データバンクの2026年の市場調査でも、券売機やタブレット端末、セントラルキッチンの導入などを通じて、省力化と品質安定を目指す動きが報告されています。
6. 原材料費の上昇を販売価格へ適切に反映する原価率を下げる方法は、材料費を削ることだけではありません。販売価格の見直しも有効な選択肢です。
例えば、税抜900円で食材原価315円のラーメンは原価率35%です。同じ食材原価のまま税抜950円に変更すれば、原価率は約33.2%に下がります。
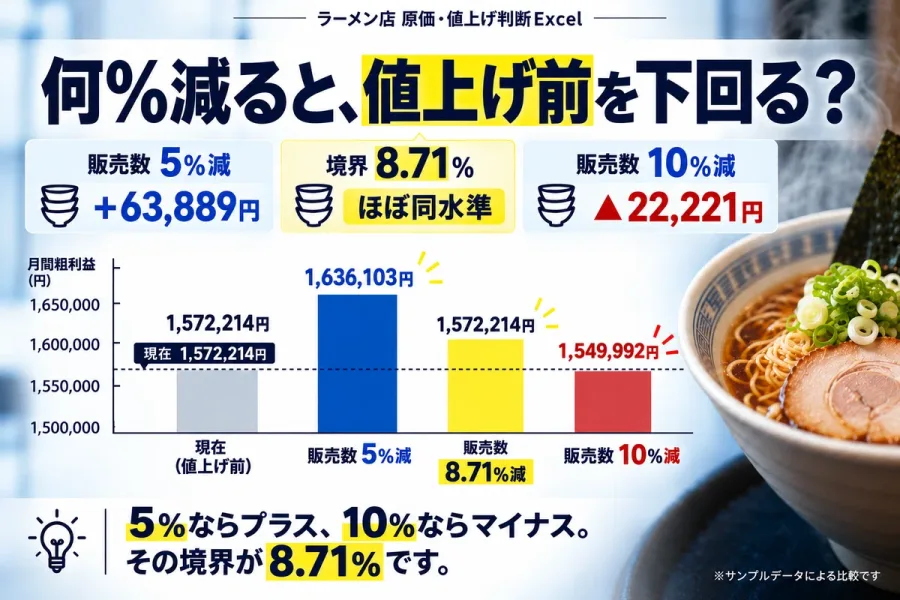
ただし、値上げによって販売数が減少すれば、売上高や利益が必ずしも改善するとは限りません。価格変更後の注文数、客単価、リピート率を確認する必要があります。
価格だけを変更するのではなく、限定メニューの開発やトッピングの充実、セット商品の設計などによって、顧客が納得できる付加価値を提供することも重要です。
7. 損益分岐点を把握して必要な販売数を計算するラーメン店の経営で欠かせないのが、損益分岐点の把握です。
損益分岐点とは、売上高と総費用が等しくなり、利益がゼロになる売上水準を指します。
損益分岐点売上高=固定費÷(1-変動費率)
例えば、毎月の固定費が300万円、変動費率が35%の店舗なら、次の計算になります。
300万円÷(1-0.35)=約461.5万円
つまり、月商約461.5万円が損益分岐点です。この金額を下回れば赤字になる可能性があり、上回った売上から利益が生まれます。
仮に税抜平均客単価が1,000円なら、月間で約4,615杯分の売上が必要です。30日営業する店舗なら、1日当たり約154杯が目安になります。
実際には、客単価には餃子やライスなどの注文も含まれるため、ラーメン単品の販売数と完全には一致しません。また、変動費と固定費の分類は店舗の実態に合わせる必要があります。
独立行政法人中小企業基盤整備機構のJ-Net21でも、損益分岐点売上高は固定費を限界利益率で割って求める方法が紹介されています。売上目標を立てる際には、損益分岐点に加えて、借入金返済や設備更新に必要な利益も考慮することが大切です。
【プロの結論】原価率を下げるより、利益が残る仕組みをつくるラーメン店の経営では、原価率を30%に下げれば必ず成功するという単純な法則はありません。
原価率が高くても、高い客単価、安定した販売数、効率的な人員配置によって利益を確保できる店舗はあります。反対に、原価率が低くても、家賃や人件費が過大であれば赤字になる可能性があります。
経営判断では、次の3つをセットで確認が必要です。
- 商品別の理論原価率:一杯当たりの材料費が適切に設定されているか。
- 店舗全体のFL比率:食材費と人件費の合計が売上に対して適正か。
- 損益分岐点と実際の販売数:毎月必要な売上を安定して確保できているか。
特に小規模な個人店では、店主の労働時間を無償とみなしたり、設備更新費を十分に確保しなかったりすると、帳簿上の利益と事業の持続可能性が一致しなくなることがあります。
原価率の数字だけを追うのではなく、商品力を維持しながら、毎月安定した利益を残せる経営体質をつくることが大切です。
ラーメン原価率に関するよくある質問(FAQ)
Q1:ラーメン店の原価率は何%が理想ですか?
A1:一般的な経営上の参考値は30〜35%程度です。ただし、スープの種類、食材の品質、販売価格、店舗のコンセプトによって適正値は異なります。原価率だけでなくFL比率と営業利益も確認しましょう。
Q2:ラーメン一杯の原価はいくらですか?
A2:麺、スープ、タレ、チャーシュー、トッピングなどの合計で決まります。例えば、税抜950円で販売する一杯の食材費が260円なら、原価率は約27.4%です。ただし、これは計算方法を説明するための仮定例であり、全国共通の平均原価ではありません。
Q3:ラーメンの原価率が高いのはなぜですか?
A3:スープの仕込みに大量の材料と光熱費が必要なこと、豚肉や小麦などの仕入価格が変動すること、チャーシューなどの歩留まりや食材廃棄が発生することが主な理由です。また、販売価格を簡単に引き上げにくい事情もあります。
Q4:ラーメン店のFL比率は何%が目安ですか?
A4:飲食業全般では60%以下が一つの目安です。ラーメン店の場合、食材費率30〜35%、人件費率25〜30%という参考値から、FL比率は55〜65%程度の範囲で考えられます。立地や営業時間によって適正値は異なります。
Q5:原価率が低いラーメン店ほど儲かりますか?
A5:必ずしもそうではありません。原価率が低くても、家賃や人件費、光熱費などが高ければ利益は少なくなります。販売数、客単価、FLコスト、損益分岐点を合わせて判断する必要があります。
Q6:ラーメン店の原価率を簡単に下げる方法はありますか?
A6:仕入れ先の比較、スープの仕込み量の調整、食材ロスの削減、盛り付け量の標準化、メニュー構成の見直しなどが有効です。品質を落とさず、作業効率と食材使用量を改善する方法から取り組むのがおすすめです。
ラーメン店の原価率は、一般的に30〜35%程度が経営上の参考水準です。しかし、2026年のラーメン業界では原材料費や人件費、光熱費の上昇が続いており、原価率だけで店舗の収益力を判断することはできません。
一杯の材料費を正確に計算するには、麺・スープ・チャーシュー・タレ・トッピングの費用を積み上げ、仕込み後の歩留まりや廃棄ロスも反映する必要があります。
加えて、食材費と人件費を合わせたFLコスト、家賃を含むFLRコスト、損益分岐点を把握することで、店舗全体の利益構造が見えてきます。
帝国データバンクの2026年の調査が示すように、ラーメン市場は拡大していても、各店舗が十分な利益を確保できているわけではありません。価格設定、メニュー構成、仕込みの効率化、省力化を組み合わせた経営が求められています。
これからラーメン店を開業する人も、すでに店舗を運営している人も、まずは一杯当たりの原価と月間の実際原価率を把握することが出発点です。味と品質を守りながら利益を残せる仕組みを整えることが、2026年以降の厳しい競争環境を生き抜くための重要な判断基準になります。
主な参照資料(2026年10月時点)
- 帝国データバンク「全国『ラーメン店』市場動向調査(2025年度)」(2026年7月1日)。
- 帝国データバンク「『ラーメン店』の倒産動向(2026年1〜9月)」(2026年10月1日)。
- 帝国データバンク「『ラーメン店』の倒産動向(2025年)」(2026年1月10日)。
- 日本政策金融公庫「新たに飲食業を始めるみなさまへ 創業の手引+」。
- 金融庁委託事業・日本生産性本部「業種別支援の着眼点」(2023年3月)。
- 中小企業基盤整備機構「J-Net21 損益分岐点を使った目標売上高」。
- KitchenCost「ラーメン一杯の原価計算」(2026年9月17日更新)。