東京で一人暮らしをする場合、毎月の支出は住居費と食生活によって大きく変わる。そこで、節約型・標準型・ゆとり型の3パターンに分けて予算を考えてみたい。
3つの生活スタイル別の月額予算
節約型18万円
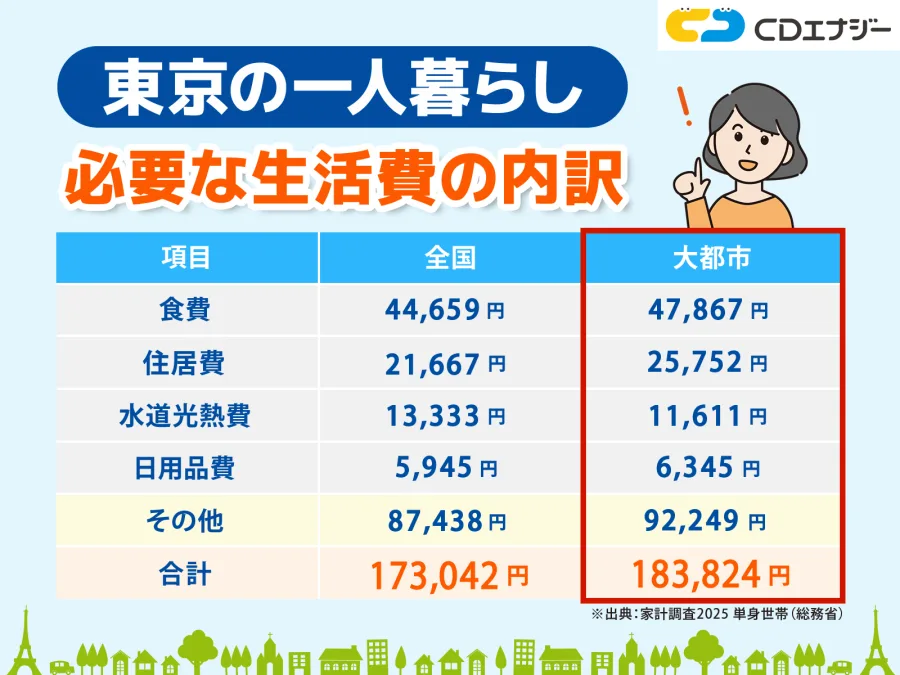
家賃6万円・自炊中心・娯楽費を抑える生活
郊外寄りの物件や築年数の古い物件も候補にでき、食材をまとめ買いする人向け。
標準型約23.1万円
家賃約7.6万円・自炊と外食を併用
東京都区部の25㎡換算の推計を基準にした生活。日用品や交際費も一定程度確保する想定。
ゆとり型28万円
家賃10万円・外食や趣味も楽しむ生活
都心寄りの住居や広めの部屋を選び、旅行・外食・趣味にも予算を回す想定。
金額は家賃込みの月額予算モデル。公的統計の実測平均ではなく、生活スタイルを比較するための試算。
節約型の18万円を実現するには、家賃を6万円程度に抑えることが大きな条件になる。食費だけを極端に削るのではなく、住居費、通信費、日用品費をまとめて管理することがポイントだ。
標準型の約23万円は、東京都区部の推計に近い予算である。毎月の生活を大きく切り詰めずに暮らすための参考値として使える。
ゆとり型は、住居の快適さや外食、趣味を重視する人に向いている。ただし、毎月28万円の支出に加えて貯蓄もしたいなら、手取り収入にはさらに余裕が必要だ。
自炊と外食では年間の支出も変わる食費は生活スタイルによって差が出やすい。例えば、月3万5,000円の食費で暮らす人と、月6万円を使う人では、年間で30万円の差が生じる。
自炊を続けるコツは、毎日手の込んだ料理を作ることではない。休日に米や肉、野菜をまとめて購入し、冷凍保存を活用するだけでも食材の廃棄を減らしやすい。
一方、仕事が忙しい人にとって、毎日の自炊は時間的な負担になる。無理に外食をゼロにするより、朝食と夕食の一部を自炊し、昼食は外食にするなど、継続できる方法を選ぶほうが現実的だ。
自分の条件で生活費を計算する実際の予算を考えるときは、以下の項目を自分の生活に合わせて置き換えてみよう。
{@body const [rent,setRent] = DIL.useState(76000)}
{@body const [food,setFood] = DIL.useState(40000)}
{@body const [utilities,setUtilities] = DIL.useState(12500)}
{@body const [phone,setPhone] = DIL.useState(6500)}
{@body const [transport,setTransport] = DIL.useState(8000)}
{@body const [other,setOther] = DIL.useState(50000)}
{@body const [income,setIncome] = DIL.useState(270000)}
{@body const total = rent+food+utilities+phone+transport+other}東京一人暮らし生活費シミュレーター
金額を変更すると毎月の支出と収支が自動計算されます。
{#each [{label:"家賃・管理費",value:rent,set:setRent,min:30000,max:180000,step:1000},{label:"食費",value:food,set:setFood,min:10000,max:100000,step:1000},{label:"水道光熱費",value:utilities,set:setUtilities,min:5000,max:30000,step:500},{label:"通信費",value:phone,set:setPhone,min:1000,max:20000,step:500},{label:"交通費",value:transport,set:setTransport,min:0,max:30000,step:500},{label:"日用品・医療・交際・娯楽など",value:other,set:setOther,min:5000,max:150000,step:1000}] as item}
{item.label}{item.value.toLocaleString("ja-JP")}円
{/each}
月の手取り収入{income.toLocaleString("ja-JP")}円
毎月の生活費合計{total.toLocaleString("ja-JP")}円
手取りからの残額
=0?"success":"danger"} tabularNums>{(income-total).toLocaleString("ja-JP")}円
収入に対する生活費の割合
{(total/income*100).toFixed(1)}%
※税金・社会保険料控除後の手取りを入力。初期費用、臨時支出、貯蓄は別途考慮してください。
シミュレーションでは、家賃と食費を変更したときの影響を特に確認したい。月々の支出だけでなく、残額から貯蓄や帰省費、旅行費、家具の買い替え費用などを確保できるかまで考えることが大切だ。
【東京で一人暮らしを始める初期費用】契約・引っ越し・家具家電はいくら?
東京で一人暮らしを始める際に見落としやすいのが、入居前に必要な初期費用だ。毎月の生活費が準備できていても、賃貸契約と引っ越しにまとまったお金が必要になる。
SUUMOの2026年3月27日更新記事では、賃貸契約時の初期費用は家賃の4〜5カ月分が目安として紹介されている。UR賃貸住宅の解説では、契約条件によって家賃の2〜6カ月分程度と幅がある。敷金・礼金、保証料、仲介手数料などの設定によって変わるためだ。
初期費用の主な内訳-
敷金: 家賃の0〜2カ月分程度。退去時の精算後、残額が返還される場合がある。- 礼金: 家賃の0〜2カ月分程度。貸主に支払う謝礼で、基本的に返還されない。
- 仲介手数料: 不動産会社に支払う費用。借主から受け取る場合、原則として家賃1カ月分に消費税を加えた額が上限となる。
- 前家賃: 入居翌月分などの家賃を先払いする費用。
- 保証会社利用料: 家賃債務を保証する会社に支払う費用。
- 火災保険料・鍵交換費用: 契約条件に応じて必要になる費用。
例えば家賃8万円の部屋なら、契約費用だけで32万〜40万円程度を見込むケースがある。ここに引っ越し代、冷蔵庫、洗濯機、電子レンジ、ベッド、カーテンなどの購入費が加わる。
家具家電をすべて新品で揃えるか、中古品やレンタルを利用するかでも初期負担は変わる。最初から高価な家具を購入する必要はない。冷蔵庫、洗濯機、寝具、照明など、生活に不可欠なものから準備する方法もある。
初期費用を抑えるために確認したいこと敷金・礼金なしの物件やフリーレント付き物件は、入居時の支払いを抑える選択肢になる。ただし、短期解約違約金や退去時のクリーニング費用、保証会社の条件などを確認する必要がある。
初期費用が安く見えても、月々の家賃や管理費が高ければ、長期的な負担は大きくなる。契約時の安さだけでなく、2年間住んだ場合の総支払額で比較することが重要だ。
【東京一人暮らしの節約術と手取り目安】無理なく貯金する方法
東京の生活費を抑えるためには、日々の買い物を我慢するよりも、毎月必ず発生する固定費を見直すほうが効果的だ。特に家賃、通信費、保険料、定額サービスは、契約を変更すれば節約効果が継続する。
手取り20万円・25万円・30万円で暮らせる?東京都区部の標準的な推計である月23万800円を基準に、手取り収入との関係を考えてみよう。
-
手取り20万円: 標準モデルのままでは約3万800円不足する。家賃5万〜6万円程度の物件を探し、食費や娯楽費も管理する必要がある。- 手取り25万円: 標準モデルなら約1万9,200円が残る。生活は可能だが、貯蓄や突発的な支出への余裕は大きくない。
- 手取り28万円: 約4万9,200円が残る。毎月の貯蓄と趣味・交際費を両立しやすくなる。
- 手取り30万円: 約6万9,200円が残る。急な出費や将来のための積み立てにも余裕を持たせやすい。
この比較から考えると、東京で家賃7万〜8万円程度の賃貸住宅に住み、毎月の貯蓄も確保したい人は、手取り25万〜28万円以上を一つの目標にすると予算を組みやすい。
ただし、手取り20万円でも一人暮らしが不可能というわけではない。家賃を抑えられる地域を選び、通勤手当を活用し、外食やサブスクリプションなどの支出を管理すれば、現実的な選択肢はある。
効果が出やすい東京一人暮らしの節約術7選年間6万〜12万円の節約になる。駅から少し離れた物件や築年数の経過した物件も候補にする。
食材を使い切る献立を考え、冷凍保存や作り置きを活用する。無駄な食品廃棄を減らすことが節約につながる。
利用データ量に合った料金プランを選び、不要なオプションや重複する契約を解約する。
エアコンの適切な設定、照明の消し忘れ防止、シャワー時間の見直しなど、無理なく続けられる工夫を取り入れる。
月の食費を4週に分けて管理する。コンビニでの衝動買いやデリバリーの頻度も把握しやすくなる。
家賃の安い地域でも、交通費や通勤時間が増えれば負担になる。会社の通勤手当の条件も確認する。
残ったお金を貯めるのではなく、給料日に一定額を別口座へ移す。まずは手取りの5〜10%程度を目標にする。
特に家賃の見直しは効果が大きい。月1万円の差は1年間で12万円、2年間で24万円になる。食費や日用品の節約を毎日続けるよりも、住居費を適正化するほうが負担の少ない節約になる場合がある。
節約を優先したほうがよい人・住環境に投資したほうがよい人生活費の正解は、すべての人に共通するわけではない。自分の働き方や生活時間によって、何にお金を使うべきかは異なる。
例えば、在宅勤務が多い人は、家賃を多少多く払ってでも、作業スペースや静かな住環境を確保する価値がある。一方、日中はほとんど外出している人なら、コンパクトな部屋や駅から少し離れた物件でも不便を感じにくい可能性がある。
また、仕事で帰宅が遅い人にとって、毎日の自炊を前提にした極端な節約計画は続かないこともある。時間を確保するための外食費を最初から予算に含めておけば、想定外の出費を減らせる。
節約とは単に支出を削ることではない。生活の満足度を落とさず、長く続けられる支出配分を作ることが重要だ。
【東京での一人暮らしの生活費に関するよくある質問(FAQ)】
Q1:東京で一人暮らしをするには、最低いくら必要ですか?
A1:家賃を抑え、自炊中心で生活する場合、月18万円前後を一つの節約型モデルとして考えられる。ただし、住む地域や家賃、通勤費、医療費などによって異なる。初期費用や貯蓄は別に準備しておきたい。
Q2:東京で一人暮らしをする場合、手取りはいくら必要ですか?
A2:家賃7万〜8万円程度の物件で標準的な生活を想定するなら、手取り25万〜28万円程度が予算を組みやすい目安となる。手取り20万円でも、家賃を抑えて支出を管理すれば暮らせる可能性はある。
Q3:東京23区で家賃が安いエリアはどこですか?
A3:2026年10月時点の1K家賃相場の参照値では、江戸川区、足立区、葛飾区、練馬区、板橋区などが比較的抑えやすい候補となる。駅や築年数、専有面積によって賃料は変わるため、区全体の相場だけでなく物件単位で比較したい。
Q4:東京の一人暮らしで食費はいくらかかりますか?
A4:東京都区部の推計では月約4万6,300円が参考値となる。自炊中心なら3万〜4万円程度、外食が多ければ5万〜7万円以上を見込むなど、自分の食生活に合わせた予算づくりが必要だ。
Q5:東京で一人暮らしを始める初期費用はいくら準備すればよいですか?
A5:賃貸契約の初期費用は家賃の4〜5カ月分程度が一つの目安。家賃8万円なら32万〜40万円程度となる。これに引っ越し代、家具家電、生活用品の購入費を加えて準備したい。
Q6:東京で一人暮らしをしながら貯金できますか?
A6:可能だが、家賃と固定費の設定が重要になる。給料日に先取り貯蓄を行い、毎月の生活費を手取り収入の範囲内に収めることが基本だ。家賃を抑えられれば貯蓄に回せる金額も増やしやすい。
2026年の東京で一人暮らしをする場合、東京都区部の推計を基準にすると、家賃込みの生活費は月約23万1,000円が目安になる。全国平均と比べて負担が大きくなる主な理由は家賃であり、住むエリアによって毎月の支出には大きな差が生まれる。
自炊を取り入れる、通信費を見直す、光熱費を管理するなどの節約も効果的だが、最も重要なのは最初の物件選びだ。家賃だけでなく管理費や交通費、通勤時間まで含めて判断すれば、入居後の家計を安定させやすくなる。
手取り25万〜28万円程度を標準的な生活の一つの目標としながら、毎月の支出と貯蓄のバランスを考えたい。手取りが少ない場合も、家賃を調整して生活スタイルに合った予算を組めば、東京での一人暮らしは十分に検討できる。
東京での暮らしを長く楽しむためには、最初から無理な節約をするのではなく、住居費・食費・固定費の優先順位を決め、自分に合った生活水準を見つけることが大切だ。